「NISAって、若い人がやるものじゃないの?」
私は以前、そんなふうに思っていました。
しかし、55歳になった今、実際にNISAで資産運用を始めてみると、少し考え方が変わってきました。
現在、私がNISAで保有しているのは、**楽天・全米株式インデックス・ファンド(楽天・VTI)**です。
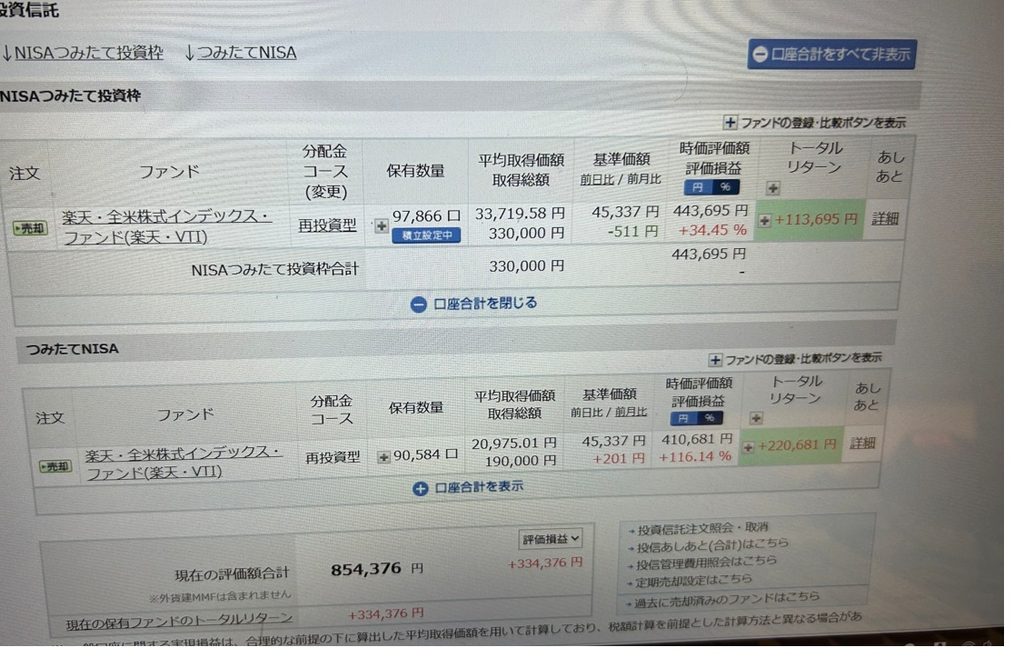
2022年6月から毎月1万円を積立、2026年9月現在、画像の運用状況を見ると、NISAの評価額は約85万4,000円。これまでの取得金額は約52万円で、評価益は約33万4,000円となっています。
嘘をついていると思われたくないので楽天証券の画面を写真を撮ってお伝えします。
嘘じゃないです。現金に換えた訳ではないのでまだ含み益ですが、銀行で貯金するよりはるかにお得な結果になりました。特に新NISAが始まる前の旧NISAからはじめたのが良かったと思います。
もちろん、これは現在の株価をもとにした数字なので、今後株価が下落すれば評価額も減ります。投資ですから、必ず利益が出るわけではありません。
それでも、「このまま続けたら、将来どのくらいになるんだろう?」という興味が出てきました。
そこで、現在の約85万4,000円を運用しながら、毎月1万円をNISAで積み立てるという条件でシミュレーションしてみました。
運用利回りを年5%と仮定すると、次のようになります。
| 年齢 | NISA資産額の試算 |
|---|---|
| 60歳 | 約178万円 |
| 65歳 | 約296万円 |
| 70歳 | 約448万円 |
| 75歳 | 約643万円 |
もちろん、これはあくまでシミュレーションです。
株式市場は毎年5%ずつ上昇するわけではありません。大きく値下がりする年もありますし、逆に大きく上昇する年もあります。
それでも、私が面白いと思ったのは、毎月1万円という金額でも、長く続けることでこれだけの金額になる可能性があるということです。
55歳から60歳までは5年間。
65歳までは10年間。
70歳までは15年間。
75歳までは20年間あります。
毎月1万円なら年間12万円です。
20年間なら、自分で積み立てる金額は240万円。そこに運用による利益が加わることで、今回の試算では75歳時点で約643万円になります。
これを見て、私は「もっと早く始めておけばよかった」と感じました。
ただ、55歳だから遅いということではありません。
60歳まで5年、65歳まで10年、70歳まで15年ある。
そう考えると、「今からでも始めてみよう」と思えるのではないでしょうか。
もちろん、生活費を削ってまで投資をする必要はありません。無理のない金額で、長く続けることが大切だと思います。
私自身も、これから60歳、65歳、70歳、そして75歳になったときに、NISAの資産が実際にどうなっているのかを記録していきたいと思っています。
「NISAをやっていてよかった」と将来思えるか。
それは今の段階では分かりません。
でも、何もしなければ資産運用の結果は生まれません。
だから私は、無理のない範囲でNISAを続けてみようと思っています。
この記事を読んでいる方も、もしNISAを始めようか迷っているなら、まずは少額から「自分のお金を働かせる」ということを考えてみてはいかがでしょうか。
55歳からでも遅くない。
「もっと早く」ではなく、「今から」。
私のNISA運用がこれからどうなっていくのか、このブログで引き続き報告していきたいと思います。
※お金のプロも新NISA進めておられます。ご参考に。