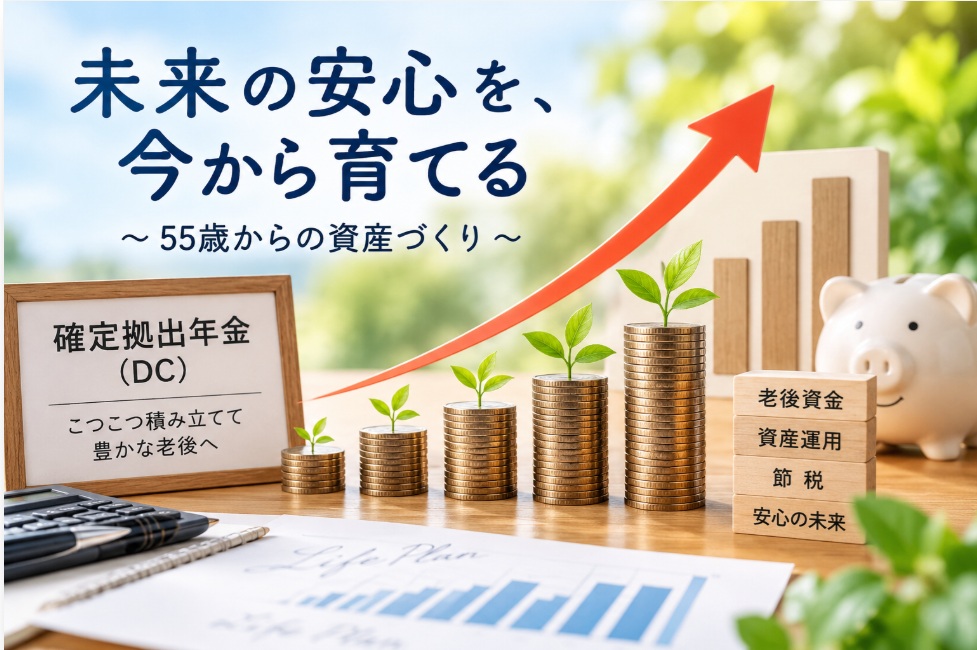
私は現在55歳。今回は、私が運用している確定拠出年金(企業型DC)について、現在の状況と、これから60歳、そして75歳まで運用した場合について考えてみたいと思います。
現在のDCの資産残高は約71万7,000円。そのうち評価益は約24万1,000円となっています。これまで積み立ててきた元本約47万6,000円に対して、約24万円の利益が出ていることになります。
私が運用しているのは、先進国株式のインデックスファンドです。現在の運用成績はかなり良い状態ですが、この利回りが今後も続くとは考えていません。株式市場は上昇することもあれば、大きく下落することもありますので、今後は年3~5%程度を一つの目安として考えています。
現在は毎月1万円を拠出していますが、56歳からは毎月2万円に増額する予定です。そして、私の場合は60歳9月末まで掛金を拠出し、その後は新たな掛金を入れずに運用を続ける予定です。
ここで、確定拠出年金の大きなメリットとして忘れてはいけないのが税制優遇、つまり節税効果です。
企業型DCで本人が負担する加入者掛金は、一定の条件のもとで全額が「小規模企業共済等掛金控除」の対象となり、所得から差し引くことができます。つまり、掛金を積み立てながら税負担を軽減できる可能性があります。また、運用中に得られた運用益についても、通常の投資とは違い、運用中は非課税となっています。
例えば、年間12万円を自分で拠出していて、所得税・住民税を合わせた限界税率が仮に20%なら、単純計算で年間約2万4,000円分の税負担軽減効果が考えられます。実際の節税額は所得や税率などによって変わりますので、あくまで目安です。
56歳から毎月2万円に増額すると年間24万円になります。仮に同じ20%の税率で考えれば、年間約4万8,000円相当の税負担軽減効果という計算になります。
もちろん、これは「税金がそのまま現金で戻ってくる」という意味ではありません。所得控除によって課税対象となる所得が減り、結果として所得税や住民税の負担が軽くなるという仕組みです。
仮に年5%程度で運用できたとすると、60歳9月ごろには約220万円になる可能性があります。
さらに、60歳9月で掛金を終了した後も、資産を運用し続けることができます。仮に年5%で運用できれば、65歳で約270万円、70歳で約350万円、75歳では約440万円になるというシミュレーションになります。
そして、DCは一括で受け取るだけではなく、制度や規約に応じて年金形式で分割して受け取る方法もあります。
私は今回、確定拠出年金について改めて考えてみて、「老後資金は一気に作るものではなく、時間をかけて育てるものなのだ」と感じました。
毎月少しずつ積み立てる。税制優遇を受ける。運用益をさらに運用する。そして、必要になった時には一括だけでなく、年金として少しずつ受け取る。
55歳からでも、まだ時間はあります。
今の約72万円が、長い時間をかけて400万円以上になる可能性があると考えると、確定拠出年金は私にとって、まさに**「老後の金の卵」**になるかもしれません。
これからも運用状況を記録しながら、55歳からの老後資金づくりについて、このブログで紹介していきたいと思います。
※本記事の運用額は一定の利回りを仮定したシミュレーションであり、将来の運用成果を保証するものではありません。また、節税額は所得や税率などによって異なります。制度や税制については最新の情報をご確認ください。